
产业消息的驱动本质
期货市场作为价格发现的前沿阵地,产业消息的传导效率直接决定短期波动与长期趋势。所谓产业消息,涵盖供需平衡表调整、库存超预期变化、突发政策干预以及技术变革引发的成本重构。例如,美国能源信息署每周公布的原油库存数据,往往引发WTI原油期货日内大幅波动;而巴西大豆主产区的降雨预报,则能迅速改变CBOT大豆持仓结构。这些消息的核心在于打破原有预期,促使市场参与者重新定价风险。
从资金情绪角度观察,产业消息并非孤立事件,而是与宏观流动性、汇率变动形成共振。2026年初,全球农产品期货曾因南美干旱预期而飙升,但随后美国农业部上调种植面积,价格迅速回落。这一过程完美展示了消息如何通过价格传导链条影响多头与空头的博弈。
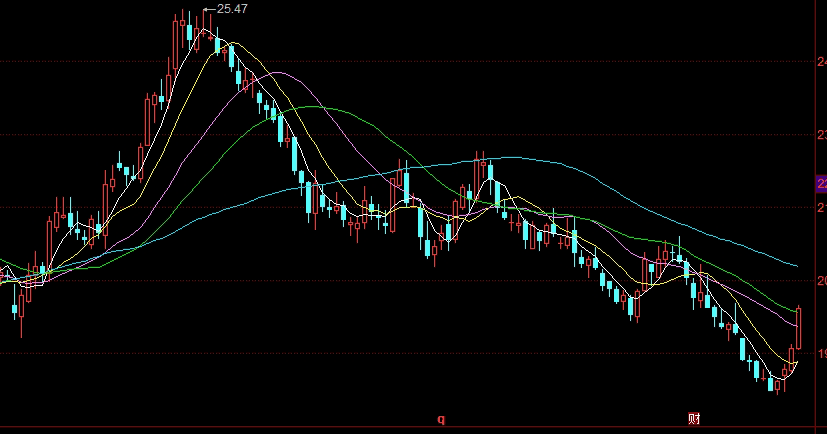
价格传导的层级与反馈
价格传导并非一蹴而就,通常经历从现货到近月合约、再到远月合约的递进。库存高企时,产业消息如减产声明只能短暂提振近月价格,但远月因囤积效应而承压。反之,若库存处于历史低位,任何供应干扰都会引发近远月价差拉大,形成所谓的Backwardation结构。
以黄金期货为例,各国央行购金数据属于典型的产业消息。当中国或印度央行公布增持,伦敦金与COMEX黄金期货立即反应,但传导至白银、铂金等关联品种时,往往存在时滞。这种跨品种传导依赖于投资者对通胀预期和避险情绪的同步解读。
值得注意的是,价格传导过程中常常出现过度反应。程序化交易和算法策略放大了短期波动,使得产业消息的影响在几分钟内耗尽,随后回归均值。对投资者而言,识别消息中的新信息含量(Surprise)远比单纯跟踪数据重要。
风险结构的动态演变
产业消息的另一个冲击维度是改变市场的隐含波动率。例如,OPEC+临时会议宣布增产前,原油期权隐含波动率会提前上升;消息落地后,波动率快速回落。这种风险结构的演变,为套期保值者提供了调整对冲比例的窗口。
从配置思路看,机构投资者更关注产业消息能否形成趋势性预期。若消息导致基差走强,且伴随持仓量放大,往往预示新趋势启动。反之,若消息引发主力减仓,则可能只是短期扰动。例如,2026年铁矿石期货因中国房地产数据疲软而暴跌,但港口库存下降使近月合约率先反弹,形成典型的下跌-修复传导。
资金情绪与仓位博弈
产业消息的最终影响取决于资金情绪。当市场处于极度乐观时,利空消息可能被忽略,利好则被放大;在悲观情绪中,反之亦然。CFTC持仓报告中的投机净多头变化,可作为情绪温度计。若产业消息发布后,投机净多单不升反降,说明市场已提前定价,价格上行空间有限。
实操层面,投资者可结合消息评分模型:将产业消息分为趋势确认型、反转信号型、噪音型。对于趋势确认型,沿原有方向加仓;对于反转信号型,需谨慎评估边际变化;对于噪音型,避免追逐日内波动——许多散户因高频交易者的假突破而亏损。
风险管理核心原则
期货交易的本质是风险管理,产业消息的认知偏差是最大敌人。首先,避免单一消息驱动决策,应结合多个时间周期验证。例如,尽管月度非农就业数据对股指期货影响重大,但季度GDP与PMI的指向性更可靠。其次,设置动态止损,根据产业消息的影响程度调整风险暴露。若消息导致波动率翻倍,应相应缩减头寸规模。
此外,跨市场对冲是应对产业消息冲击的有效手段。比如,持有铜期货多头的投资者,可在看到中国信贷数据走弱时,同步做空螺纹钢或人民币期货,对冲需求下滑风险。这种策略需要深入理解产业链传导逻辑,而非简单套用相关系数。
产业消息与宏观预期的交汇
2026年全球地缘政治变化与货币政策分化,使产业消息的传导链更为复杂。例如,俄乌冲突升级一度推高小麦期货,但欧洲天然气库存充足反过来压制了玉米需求,形成跨市场反馈。这提醒我们:产业消息必须置于宏观背景中解读。美联储降息预期变化会改变美元计价商品的吸引力,从而扭曲原本基于供需的价格传导。
对于普通投资者,专业机构拥有数据优势和速度优势,个人更应采取中长期视角,聚焦于那些缓慢却持久的产业趋势,如新能源革命对有色金属的需求重塑、人口老龄化对医疗健康期货的潜在影响。这些结构性变化远比每日库存数据更具交易价值。
风险提示
本文所涉分析均为市场观察与逻辑推演,不构成任何投资建议。期货及衍生品交易具有高风险,可能导致本金全部损失。投资者应根据自身风险承受能力谨慎决策。过往表现不代表未来收益。