
能源期货市场在2026年一季度延续了前一年的高波动特征,地缘政治紧张局势、供需再平衡进程以及金融资本的频繁进出,共同塑造了当前复杂的交易环境。本文将从波动根源、品种联动及配置策略三个维度展开分析,旨在为投资者提供风险视角下的市场观察框架。
能源期货市场现状与波动特征
当前全球能源期货市场呈现典型的“高波动态势”,主力合约日内振幅超过3%的情况频繁出现。这种波动并非单一因素引发,而是地缘消息、政策预期与资金行为叠加的结果。从持仓结构看,非商业净多头头寸降至近三年低位,投机资金更倾向于短线交易,加剧了行情的反复性。
地缘政治风险主导短期波动
中东局势的阶段性升级仍是原油期货价格跳涨的核心诱因。与此同时,俄罗斯与乌克兰的能源基础设施冲突持续影响天然气期货的供应端预期,导致欧洲基准合约出现周期性溢价。值得注意的是,地缘风险往往呈现“脉冲式”冲击,价格在快速冲高后常伴随获利了结带来的回调,这正是当前市场难以形成趋势性行情的关键。
资金情绪与技术面共振
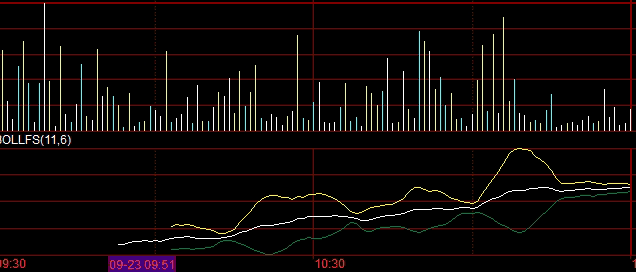
算法交易和对冲基金的仓位调整成为波动的放大器。当关键均线被突破时,程序化止损单的集中触发会推动价格超调。此外,原油与美元指数的负相关性在近期明显增强,美联储货币政策预期的微调通过汇率传导至能源期货定价,形成了跨市场的联动反馈。
主要能源期货品种关联分析
不同能源品种之间既存在替代效应,也有独立的供需基本面逻辑。理解这种关联性,有助于在组合管理中实现风险分散。
原油期货的定价逻辑
WTI与布伦特原油的核心价差近期收窄至2美元以内,反映美国库欣库存下降以及欧洲进口结构变化。欧佩克+的产量调整仍是中期价格锚点,但市场对其执行力的预期已出现分歧。投资者需追踪月度产量数据与卫星监测的油轮动向,以预判供应变数。
天然气与煤炭的替代效应
欧洲天然气库存高于历史同期均值,压制了气价上行空间,但亚洲需求回暖通过LNG贸易流拉动了全球气价。煤炭期货则在能源安全叙事下获得阶段性支撑,其与天然气的价差波动映射出电力厂商的燃料切换行为。冬季供暖季结束后,这种替代弹性将减弱,需注意逻辑切换带来的套利机会。
避险逻辑与资产配置策略
能源期货天然具有风险资产与通胀对冲双重属性。在当前宏观环境下,单一做多或做空均面临较大不确定性,基于波动率管理的配置思路更契合市场特征。
对冲工具的选择
期权组合策略值得关注。例如,持有原油期货多头的同时,买入虚值看跌期权以防范尾部风险;或利用跨品种价差期权博弈天然气与煤炭的替代。对于产业客户,通过定期货合约锁价的同时,可考虑使用波动率指数衍生品对冲gamma风险。
组合构建与风险管理
建议将能源期货纳入多元化商品篮子,配置比例控制在总资产的5%-15%之间。与黄金、国债等避险资产的负相关性可缓和组合波动。动态调整仓位时,需跟踪CFTC持仓报告和期权隐含波动率,当波动率处于历史高分位时降低敞口,反之则适度参与趋势行情。
风险提示与展望
本文所有分析仅为市场观察与逻辑梳理,不构成任何投资建议。能源期货交易涉及高杠杆与剧烈波动风险,投资者应基于自身风险承受能力审慎决策。未来需警惕地缘冲突缓和的预期反转、OPEC+内部减产执行率变动以及全球需求超预期下滑等风险因子。唯有保持敬畏,方能在波动中行稳致远。