
供需矛盾下的能源期货波动逻辑
当前全球能源期货市场正处于多空交织的复杂阶段。供给端,OPEC+产量政策调整与地缘政治扰动持续影响原油供应预期;需求端,全球经济增长放缓与新能源替代效应形成双重压制。这种结构性矛盾直接反映在期货价格的剧烈波动中,近月合约与远月价差频繁扩大,暗示市场对短期风险的定价分歧加剧。
从资金行为观察,对冲基金在WTI和布伦特原油上的净多头仓位近期呈现脉冲式增减。当价格突破关键阻力位时,程序化交易往往触发连锁平仓,放大日内波幅。这种由算法驱动的流动性特征,使得传统基本面分析在极短期内失效,交易者必须将资金情绪纳入决策框架。
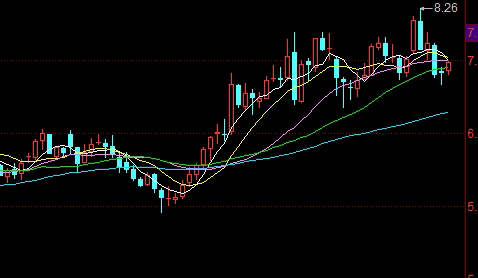
国际期货市场的联动效应
能源期货并非孤立运行,其与美元指数、美国国债收益率的负相关性在2026年第一季度明显增强。例如,当美联储释放鹰派信号导致实际利率攀升时,铜、原油等商品期货普遍承压,而黄金则因避险属性表现分化。这种跨资产传导机制要求期货交易者具备宏观视野,不能仅局限在单一品种的供需平衡表。
天然气期货方面,欧洲储气库的高位库存与亚洲现货溢价形成鲜明对比,区域价差套利机会频现。然而,频繁的天气模型更新和管道检修计划使得短线预测极具挑战,资金管理不当容易在突发行情中遭遇重大回撤。
交易纪律:应对不确定性的锚点
在能源期货高波动的环境中,严格的交易纪律是生存基石。首先,每笔交易开仓前必须设定明确的止损位,通常建议设在关键技术支撑位下方3%-5%处,同时根据波动率动态调整。例如,当ATR值上升时,需相应放宽止损宽度,避免被随机噪声触发出场。
其次,仓位管理遵循“单品种风险敞口不超过总资金的2%”原则。对于原油这类高贝塔品种,当日资金回撤达到5%时应暂停交易,强制进入复盘阶段。历史数据显示,连续亏损后情绪驱动的报复**往往是爆仓的根源。
仓位管理的实战框架
采用金字塔加减仓策略:初始仓位控制在总资金20%,当浮盈超过初始止损幅度两倍时,可加仓至30%,但加仓部分需设置独立止损。若价格反向跌破成本线,立刻减仓至初始仓位。这种结构既能捕捉趋势,又能在反转时保留大部分利润。
此外,组合保证金机制(如CME的SPAN系统)允许跨品种对冲,例如做多布伦特同时空配柴油或燃料油,降低单边风险。但需注意,相关性可能在极端事件中短期失效,例如2020年负原油事件中,几乎所有能化品种同步暴跌,对冲保护被击穿。
市场观察与未来变量
当前市场关注三大核心变量:一是OPEC+是否在2026年第三季度开启增产,这将直接影响供应宽松预期;二是美国战略石油储备(SPR)的回补节奏,其采购行为可能对WTI近月合约形成支撑;三是全球航运碳排放新规对高硫燃料油需求的抑制效应。
技术面上,布伦特原油在70-80美元/桶区间形成长期整理,若突破箱体上沿并伴随持仓量放大,可能引发系统性趋势行情。反之,若反复冲击阻力未果,则需警惕假突破后的快速回落。
风险提示
本文仅为市场分析与交易思路分享,不构成任何投资建议。期货交易具有高杠杆特性,价格波动可能导致本金全部损失。投资者应根据自身风险承受能力谨慎决策,并严格采取止损措施。过往业绩不代表未来表现,市场风险由投资者自行承担。
总结
能源期货交易的核心在于平衡供需基本面、资金情绪与交易纪律。在宏观不确定性加剧的背景下,只有将仓位管理融入每一笔交易的决策流程,才能在高波动中保持长期稳定盈利。建议交易者每日复盘时重点记录情绪状态和仓位比例,逐步优化自身应对机制。未来市场将继续在震荡中寻找方向,而稳健的资金管理方为抵御风险的根本。