
黄金期货市场的新常态
近年来,黄金期货的价格波动愈发脱离传统的避险框架,转而更多受制于宏观变量的复杂交互。美联储利率政策的预期变动、全球通胀黏性以及地缘政治溢价的反复,共同构成了黄金期货定价的多维因素。投资者逐渐意识到,黄金的避险属性并非线性稳定,而是在不同市场环境下呈现动态调整。美元实际利率的走势与黄金期货的负相关关系时有松动,资金流向的边际变化往往比绝对水平更具参考意义。
避险属性再定义
传统的避险逻辑认为,黄金期货在风险事件爆发时必然上涨。然而,当前市场结构下,流动性冲击和杠杆踩踏可能暂时压制金价。当风险事件引发系统性的美元流动性紧张时,黄金期货反而可能遭遇抛售,例如2020年3月的极端行情。这种“避险失效”现象促使机构重新评估黄金在投资组合中的真实对冲功能。真正的避险不是短期价格不跌,而是能在长期维度分散尾部风险。黄金期货的避险价值更多体现在低相关性而非绝对收益上。
资金情绪与宏观变量的交互
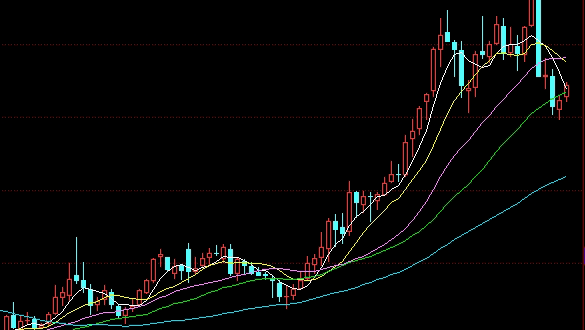
黄金期货的短线波动常由资金情绪主导,而中线趋势则取决于宏观变量的累积变化。CFTC持仓报告显示,投机净多头与金价走势并不完全同步,在关键拐点处往往出现背离。例如,当市场对美联储降息预期过度定价时,黄金期货可能出现“买预期、卖事实”的行情。宏观变量如就业数据、CPI发布前后,资金情绪会迅速切换,导致黄金期货日内波幅扩大。理解这种交互机制,有助于投资者区分噪音与趋势,避免在情绪高点盲目追涨。
资产配置中的黄金期货角色
在现代投资组合中,黄金期货的核心功能是风险分散和尾部保护。实证研究表明,在股债组合中加入一定比例的黄金期货,可以提升夏普比率并降低最大回撤。但配置比例需根据市场环境动态调整:在通胀预期上升阶段,黄金期货可以抵消通胀对债券实际收益的侵蚀;在通缩风险主导时,黄金期货的吸引力则相对下降。2026年以来,全球央行持续增持黄金,进一步强化了黄金期货的战略配置价值。
风险对冲策略调整
传统的对冲策略往往采用买入持有或简单的期货套保。随着市场结构变化,更精细化的策略成为必要。例如,利用黄金期权构建价差组合,在限制上行潜力的同时降低权利金成本;或者结合波动率指数动态调整期货仓位。此外,黄金期货与原油、其他贵金属的跨品种套利也值得关注,虽然相关性升高,但价差回归的机会仍可挖掘。需要注意的是,任何对冲策略都无法完全消除风险,且可能因流动性不足或模型失效而偏离预期。
风险提示与展望
黄金期货交易涉及杠杆,价格波动可能导致本金损失。本文仅提供市场分析思路,不构成任何投资建议。投资者应根据自身风险承受能力,审慎决策。宏观变量的不确定性、政策突变以及市场情绪的极端化都可能影响黄金期货走势。未来,随着全球经济再平衡和数字货币等新型资产崛起,黄金期货的避险逻辑或将继续演变,但长期来看,其在资产配置中的基础性作用难以替代。保持策略的灵活性和纪律性,方能在复杂市场中稳健前行。