
全球原油期货市场正经历供给弹性结构性收缩的阶段,OPEC+减产政策、地缘政治扰动及页岩油资本开支约束共同导致潜在供应增量受限。在此环境下,油价波动率显著提升,传统趋势跟踪策略面临挑战。交易者必须将交易纪律置于首位,以应对突发性跳空和日内剧烈震荡。
供给弹性与交易纪律:供需再平衡中的风控逻辑
供给弹性收缩意味着市场对边际事件的敏感度增强。任何意外断供或谈判破裂都可能引发油价快速脱离基本面估值。此时,严格遵循交易纪律——包括预设止损、避免情绪化追涨杀跌——成为控制回撤的第一道防线。例如,当价格突破关键阻力位时,应核实成交量与持仓变化,而非盲目入场。同时,需建立基于波动率调整的头寸规模:在隐含波动率高企阶段,缩减单笔风险暴露;反之则适当放大。
仓位管理的核心原则:从资金情绪到风险结构
仓位管理并非简单的加减仓游戏,而是对资金情绪、时间维度和合约结构的综合权衡。原油期货市场常出现远期曲线升贴水切换,反映库存预期与避险偏好。交易者应利用这一结构优化仓位:在 Backwardation 结构下,近月合约升水提供展期收益,可适度加仓并持有近月;在 Contango 结构下,则需控制仓位规模,避免展期损失侵蚀利润。此外,总仓位应控制在总资金的30%以内,单笔亏损不超过2%,确保连续错误时仍有反转余地。
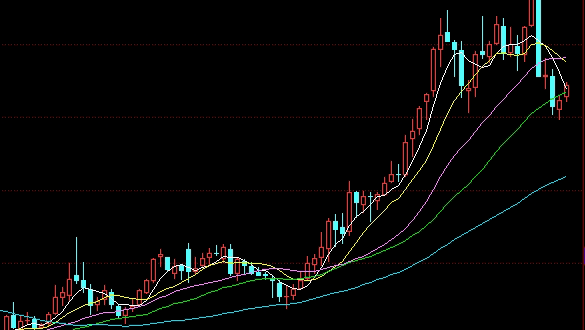
资金情绪与风险管理:从指标到决策
CFTC持仓报告、期权偏度、以及波动率锥是监控资金情绪的核心工具。当投机净多头过于拥挤时,油价回调风险积聚;当看跌期权隐含波动率显著高于看涨时,市场恐慌情绪蔓延,此时应减少杠杆或对冲尾部风险。风险管理还需考虑流动性分层——主力合约与次主力合约间的价差扩大时,需避免依赖非活跃合约执行止损。定期复盘交易日志,统计胜率与盈亏比,为纪律遵守提供量化反馈。
风险提示:市场不确定性的必然存在
原油期货交易涉及高杠杆与复杂风险,价格受地缘政治、经济数据及政策突变影响,可能造成本金损失。本文所有分析不构成投资建议,读者应独立评估自身风险承受能力,合理配置资产,并持续学习市场规律。交易纪律与仓位管理是长期存活的基础,绝非盈利保证。在波动加剧的当下,唯有敬畏市场、严守规则,方能在不确定性中寻找稳健机会。