
当前国际原油期货市场持续波动,价格中枢在供需再平衡与宏观情绪中反复摇摆。作为全球定价锚,原油期货不仅反映实际供求,更承载着金融资本的预期博弈。投资者需跳出短期涨跌,从结构层面理解驱动逻辑。
供需格局的再平衡
原油市场长期面临供给端弹性收窄与需求侧结构性转型的矛盾。OPEC+减产政策对边际产量的调控效应减弱,页岩油增产受制于资本开支约束,而新兴经济体需求增速放缓。同时,地缘政治事件频发,如中东局势、运输通道安全等,时常打破短期平衡。库存数据成为判断供需松紧的即时指标:当库存超预期变化时,期货价格往往出现剧烈反应。但需注意,库存本身也受季节性因素和储存成本影响,不能单一依赖。
资金情绪与风险偏好
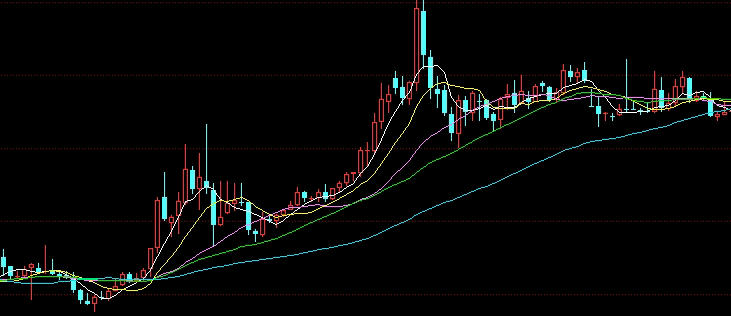
原油期货具有高度金融化特征,对冲基金、商品指数基金等机构持仓变动会影响价格走势。CFTC持仓报告显示,非商业净多头寸常与油价呈正相关。当市场风险偏好升温时,资金涌入推高期货价格;反之,避险需求引发平仓踩踏。近期美联储货币政策预期、全球经济增长担忧等宏观变量主导情绪切换。此外,美元汇率与原油负相关性显著,美元走强压制以美元计价的原油期货估值。人民币计价原油期货上市后,内外盘价差亦反映境内外资金对基本面的认知差异。
交易纪律与仓位管理策略
面对高波动行情,交易纪律是长期生存的核心。首先,设定明确的止损线,避免单笔亏损过大。根据历史波动率测算,日内振幅常超2%,止损幅度建议控制在资金量的1%以内。其次,仓位管理采用金字塔加仓或等额分配法,避免重仓押注。例如,初始建仓不超过总资金20%,盈利后逐步加仓但总仓位不超过50%。第三,避免情绪化操作:不因连续盈利而膨胀,不因亏损而报复**。坚持交易计划,记录每笔交易的盈亏原因,复盘改进。
对冲工具与组合管理
原油期货可与其他商品或金融资产构成对冲组合。例如,买入原油期货同时卖出黄金期货,以对冲通胀预期变化;或利用跨期价差套利,锁定仓储收益。机构投资者常将原油期货作为资产配置的一部分,与股票、债券搭配,降低组合整体波动。但需注意,各品种相关性在市场压力下可能突变,如流动性危机时期所有资产齐跌,此时对冲失效。
风险提示与理性参与
原油期货是高风险衍生品,价格受不可预测因素影响,包括极端天气、地缘冲突、政策突变等。历史多次出现单日涨超5%甚至10%的情形,杠杆交易可能迅速放大盈亏。投资者务必使用闲置资金,切勿借贷投资。本文不构成具体投资建议,市场有风险,入市需谨慎。建议持续学习基础知识,通过模拟盘训练再实盘操作。交易纪律与仓位管理是最终防线,护佑投资者穿越牛熊。