
国际期货市场的联动机制
全球期货市场并非孤立运行,而是通过价格传导、资金流动和风险偏好形成紧密联动。以原油期货为例,其定价不仅反映供需基本面,还受到美元汇率、地缘政治风险以及跨市场套利行为的直接影响。黄金期货则更多体现为避险资产与通胀预期的晴雨表,与美债实际收益率呈负相关关系。这种联动性使得投资者必须跳出单一品种局限,从全球宏观视角审视期货市场的变化。
宏观变量对商品期货的核心驱动
宏观经济变量对期货市场的影响往往具有非对称性特征。利率政策的调整通过改变持有成本,直接作用于贵金属和能源期货的定价中枢。例如,美联储加息周期中,黄金期货价格通常承压,但若叠加经济衰退预期,避险需求又会形成底部支撑。通胀数据则是大宗商品期货的短期催化剂,CPI超预期往往引发能源与农产品期货的剧烈波动。此外,地缘政治事件通过扰动供应端预期,导致原油和天然气期货出现脉冲式行情。
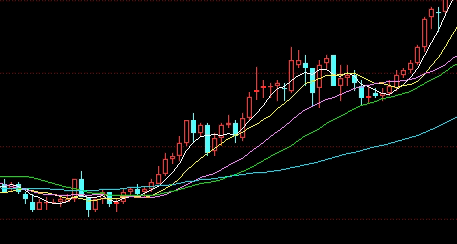
美元指数与商品期货的负反馈循环
美元指数与大多数商品期货价格呈负相关,但这一关系在特定阶段会弱化。当全球贸易摩擦升级时,避险资金流入美元资产,而商品需求萎缩则加剧价格下跌,形成强化负反馈。投资者需关注美联储货币政策对美元流动性的影响,以及新兴市场经济体对工业品需求的边际变化。
资金情绪与风险结构的演化
期货市场的资金结构正从传统套保向量化策略与被动投资迁移。CFTC持仓报告显示,非商业净多头的异常波动往往预示趋势转折。2026年以来,VIX指数与农产品期货的关联度显著上升,说明市场恐慌情绪已通过指数基金传播至商品领域。风险结构方面,尾部风险对冲合约(如极端天气衍生品)的普及,反映了投资者对黑天鹅事件的防范意识增强。
配置思路与风险管理
在宏观波动加剧的背景下,期货配置需要平衡趋势跟踪与风险对冲。建议采用多品种组合策略:原油期货作为宏观敏感头寸,黄金期货作为尾部风险缓冲,而部分农产品期货则可用于分散通胀风险。实际运用中,应避免单一品种过度集中,并利用期权策略(如保护性看跌)控制下行风险。需注意,期货杠杆效应会放大损益波动,仓位管理应严格匹配风险承受能力。
风险提示:本内容不构成任何投资建议,期货交易具有高杠杆和双向波动风险,投资者应根据自身情况审慎决策。市场有风险,投资需谨慎。